
导读: 数字人民币落地加速,银行IT人别再只盯着钱包,真正值钱的在后面干了十几年银行核心系统,我越来越觉得数字人民币不只是一个钱包APP的事。拿双离线支付来说,技术难度被很多人严重低估了。我去年跟一家股份制银行交流,他们光这一个模块就立项了大半年,预算直接翻了近两倍,测试周期拉到了一年。你们行里现在数字人民...
数字人民币落地加速,银行IT人别再只盯着钱包,真正值钱的在后面
干了十几年银行核心系统,我越来越觉得数字人民币不只是一个"钱包APP"的事。央行今年加速推进运营机构接入,商业银行要改的不是一个前端页面,而是支付清算链路、账户体系、风险管控这三条线同时动。说难听点,这是底层架构的重新梳理,跟以前做个营销活动页面完全不是一回事。
拿双离线支付来说数字货币利好银行IT数字人民币落地加速,银行IT人别再只盯着钱包,真正值钱的在后面,技术难度被很多人严重低估了。交易不依赖网络和中心服务器,意味着银行侧的离线交易风控模型要完全重构——怎么在断网场景下识别伪币、防止数据篡改,目前行业里没有现成方案可抄。我去年跟一家股份制银行交流,他们光这一个模块就立项了大半年,预算直接翻了近两倍,测试周期拉到了一年。
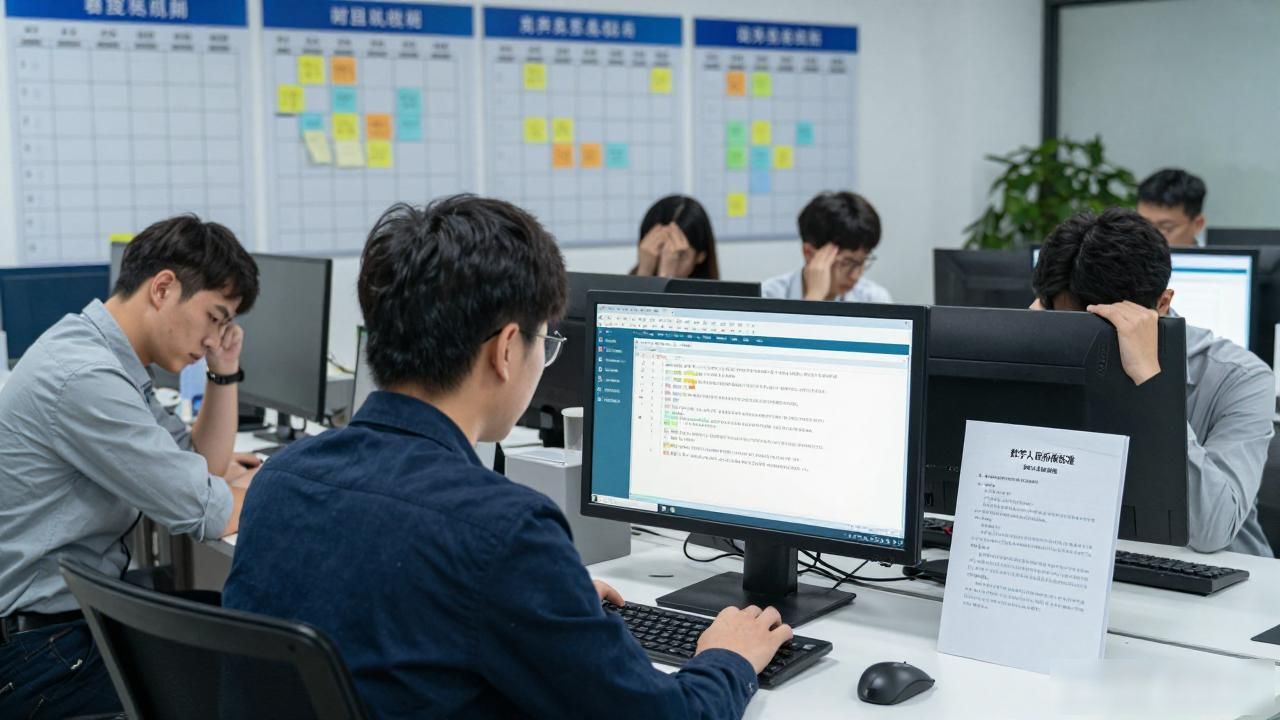
还有一块特别容易被忽略的,是与存量核心系统的对接成本。不少中小银行核心还是十年前甚至更早搭的,接口协议、数据格式跟数字人民币新标准根本不匹配,改起来牵一发动全身。我接触的一家城商行,光接口适配就排了四个季度的开发排期,技术资源全被占满,其他业务需求只能往后压,开发团队连续加了两个月的班。
说句实在话,这波红利能不能真正吃到,关键看银行IT是不是还把自己框在"运维支持"的角色里。系统改造、风控建模、接口适配,每一块都需要真正懂业务场景的技术团队提前介入,而不是等需求文档甩过来才动手。你们行里现在数字人民币相关的IT项目,到底是科技部门主导还是业务部门主导?欢迎评论区聊聊。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://irso-tw.cn/imzb/1872.html