
导读: 数字化货币跨行流转:数字人民币在不同银行间怎么转,要注意什么数字化货币跨行流转就是典型。很多人以为数字人民币跨行转账就是换个界面点一下,实际上背后是一整套清算链条在跑——从个人钱包到银行头寸,再到央行数字账户间的资金划拨,每一环都有对账、风控和备付金校验节点,少一步都转不过去。...
数字化货币跨行流转:数字人民币在不同银行间怎么转,要注意什么
干清算这行十几年,见过太多"技术不难,难的是规则"的事。数字化货币跨行流转就是典型。很多人以为数字人民币跨行转账就是换个界面点一下,实际上背后是一整套清算链条在跑——从个人钱包到银行头寸,再到央行数字账户间的资金划拨,每一环都有对账、风控和备付金校验节点数字化货币跨行流转:数字人民币在不同银行间怎么转,要注意什么,少一步都转不过去。
举个具体场景,你在A银行的数字钱包里转5000块到B银行的朋友账户。这笔钱不是A直接打给B,而是先到央行数字钱包清算系统,A和B各记一笔头寸变动,央行完成最终结算后,两边账户才同时确认到账。整个过程大约两秒,但你看不到的是背后几十毫秒的多方对账握手和各银行风控系统的实时校验。
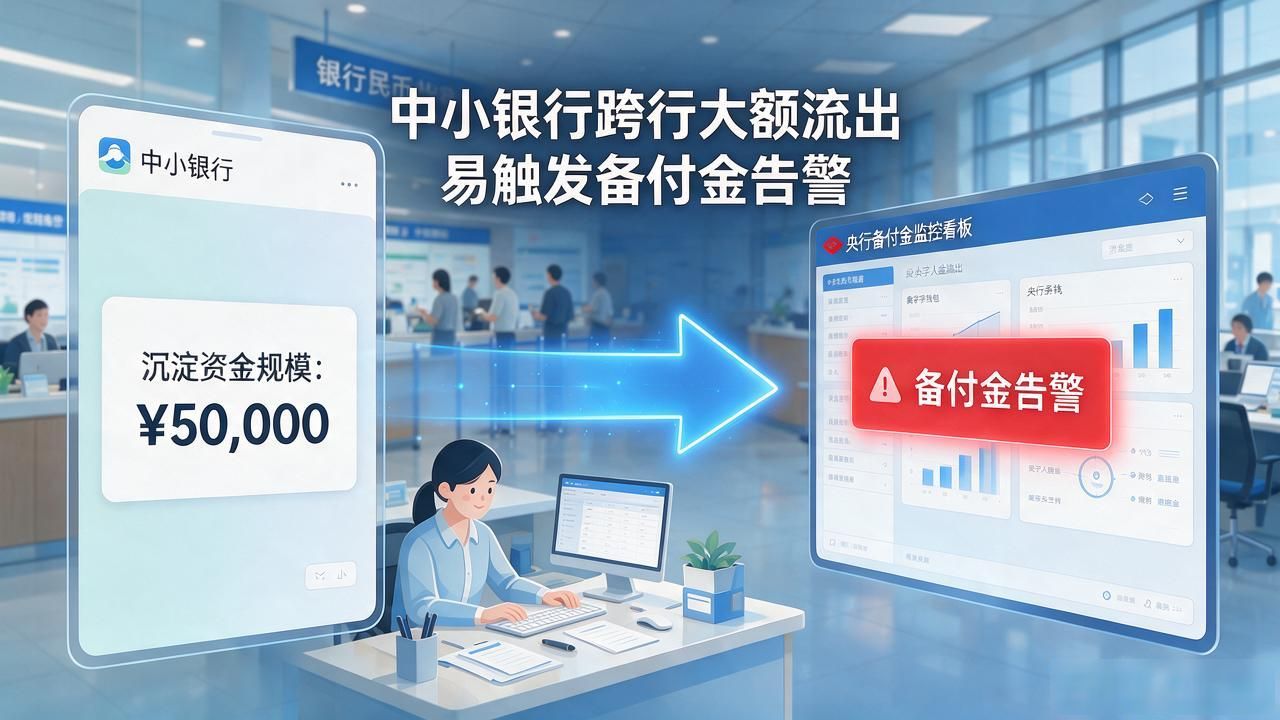
真正卡脖子的不是速度,是流动性归集和风控阈值。中小银行数字钱包里沉淀资金规模小,跨行大额流出时容易触发备付金告警,得临时向央行借调头寸。去年试点阶段就出过几次,有的网点当天直接限了单日转出额度,客户投诉打爆客服热线。
我印象深的是个做生鲜批发的小老板数字化货币跨行流转,每天凌晨两点要把三万多从工行钱包转到建行给供应商结账。跨行流转走的是夜间清算通道,手续费比同行高出一截,但他没得选——供应商只认建行对公账户。这种场景驱动的流转需求,比白皮书里的架构图实在得多,也暴露出清算规则还不够灵活。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://irso-tw.cn/imzb/1794.html