
导读: 央行数字货币风险:隐私技术金融三条暗线,普通人最该盯住什么做支付风控八年,央行数字货币这块我盯得最紧。央行能看到你的全部消费行为,而商业银行拿到这些数据的合规边界至今模糊。跨境场景更复杂,不同法域的数字人民币与外币DCC互操作,延迟和丢包问题在高压下还没被充分压测。央行数字货币若与银行存款形成直接替...
央行数字货币风险:隐私技术金融三条暗线,普通人最该盯住什么
做支付风控八年,央行数字货币这块我盯得最紧。它不是简单的"电子钱包",风险藏在数据流、技术架构和金融链条三个层面,跟每个人的钱袋子直接挂钩。
最让我睡不着的是数据穿透。数字人民币交易全程留痕,每笔消费的时间、地点、金额都可追溯。央行能看到你的全部消费行为,而商业银行拿到这些数据的合规边界至今模糊。去年某商业银行试点中,商户侧接口曾暴露用户画像标签,虽迅速修复,但说明数据链路每多一个节点,泄露面就大一分。
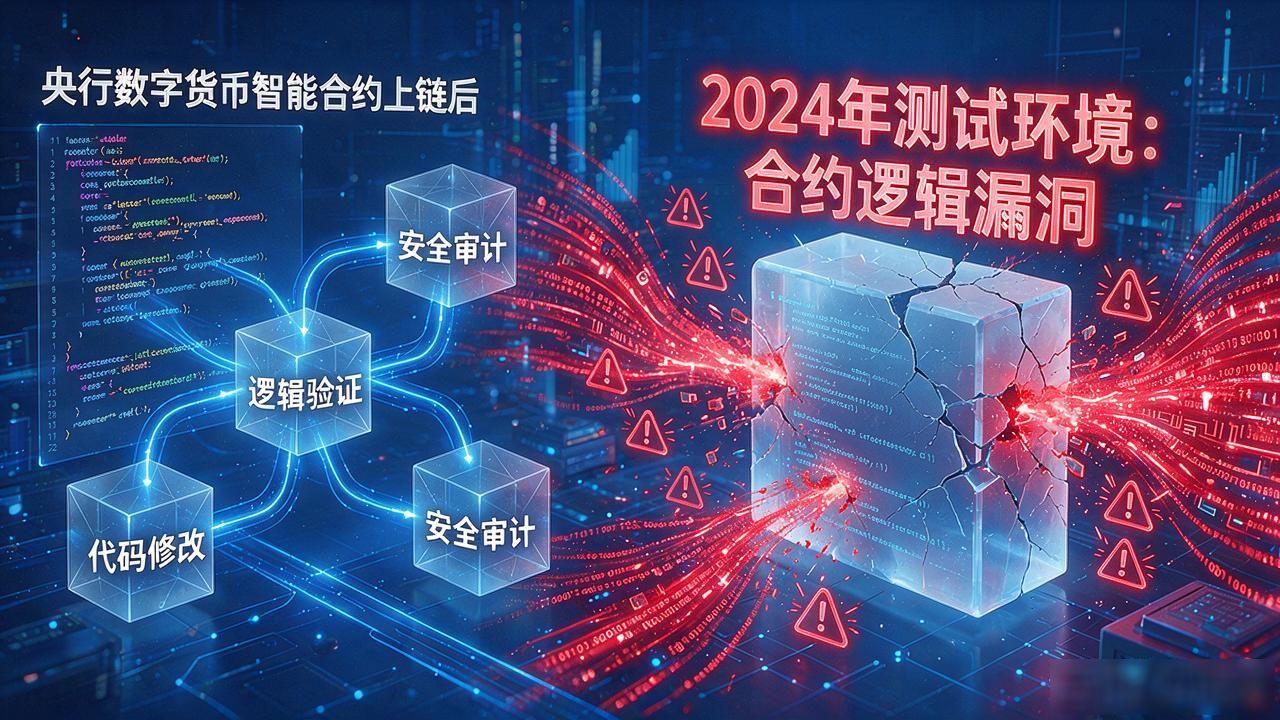
技术层面央行数字货币风险:隐私技术金融三条暗线,普通人最该盯住什么,智能合约一旦部署上链,修改成本极高。2024年某地测试环境出现过合约逻辑漏洞,若发生在主网,单笔错误支付可能触发级联清算失败。跨境场景更复杂,不同法域的数字人民币与外币DCC互操作,延迟和丢包问题在高压下还没被充分压测。
金融冲击这条线很多人忽略。央行数字货币若与银行存款形成直接替代,银行负债端会被抽走,中小银行融资成本可能跳升。2025年某省试点期间央行数字货币风险,试点银行活期存款日均下滑约7%,虽未造成流动性紧张,但传导效应已经出现。
对普通人来说,最实际的风险是"离线支付"的安全边界。断网场景下依赖设备本地密钥,一旦手机丢失且未绑定多因素验证,资金在离线窗口期内存在被转走的可能。目前规则要求离线累计限额2000元,但限额调整权限集中在运营方,用户几乎没有协商空间。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://irso-tw.cn/imxz/1422.html