
导读: 央行数字货币落地后,你的钱包、生意和跨境收款会有什么变化它触及的是货币发行、流通、清算的底层逻辑,跟每个普通人的钱包、每一笔跨境贸易都有关系。过去一笔跨境汇款要经过两三家银行中转,到账周期从几天到一周不等,手续费也层层叠加。用央行数字货币收款,手续费几乎为零,利润空间直接打开。...
央行数字货币落地后,你的钱包、生意和跨境收款会有什么变化
央行数字货币从几个城市的试点走向全国铺开,很多人还在把它当成"数字版纸币"。其实这件事的分量远不止于此。它触及的是货币发行、流通、清算的底层逻辑,跟每个普通人的钱包、每一笔跨境贸易都有关系。
最直观的变化在支付清算环节。过去一笔跨境汇款要经过两三家银行中转,到账周期从几天到一周不等,手续费也层层叠加。央行数字货币实现点对点即时结算后,中间环节被大幅压缩,一笔从东南亚到欧洲的货款,到账时间可以缩短到秒级,成本降到原来的几分之一。
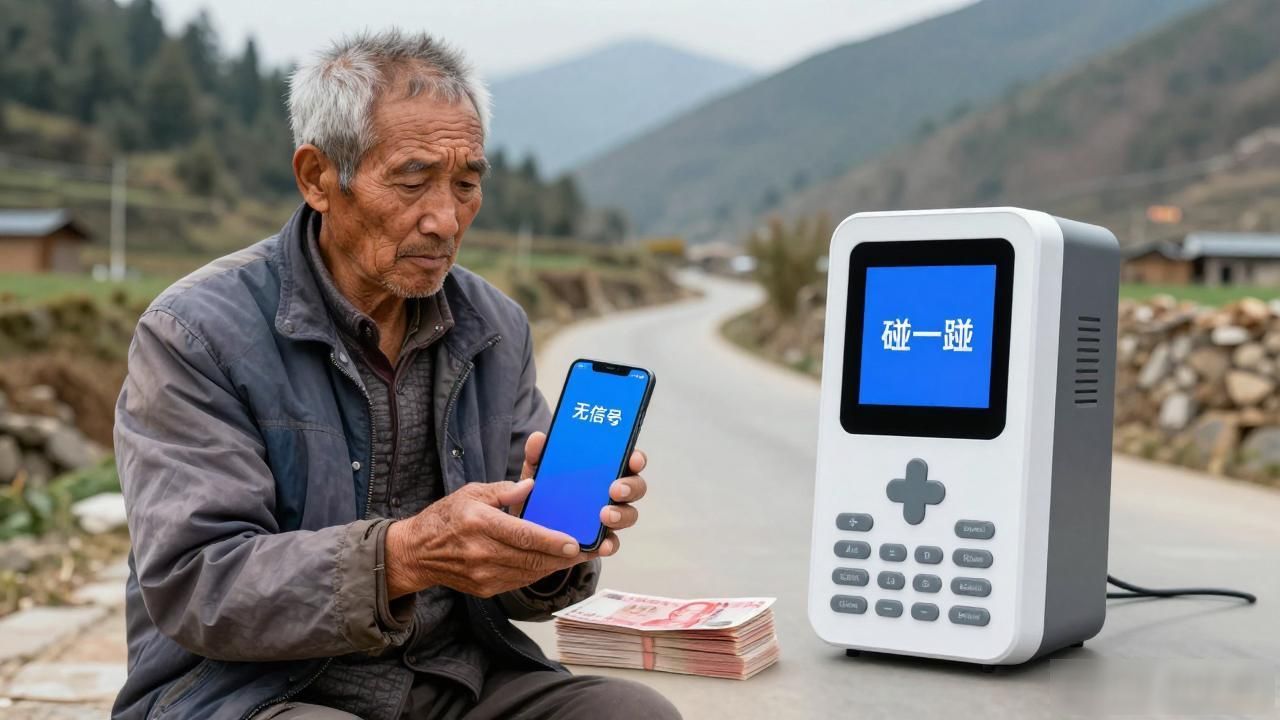
对普通人来说,普惠性是最容易被忽略的价值。偏远山区信号不稳央行数字货币落地后,你的钱包、生意和跨境收款会有什么变化,老人不会用智能手机扫码,现金又面临伪币风险。央行数字货币支持离线支付,断网状态下两台设备碰一碰就能完成交易,这给金融服务的"最后一公里"提供了真正可用的方案。
对商家和中小企业,落地意味着收款不再被第三方支付平台"抽成"。过去每笔交易被扣0.6%左右的手续费,一年下来是一笔不小的成本。用央行数字货币收款,手续费几乎为零,利润空间直接打开。同时交易数据可追溯央行数字货币落地意义,税务合规成本也在下降。
当然,落地不等于一劳永逸。个人数据隐私、数字身份绑定、技术系统的安全防线,这些配套制度还在快速迭代中。你觉得央行数字货币
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://irso-tw.cn/imqb/1537.html