
导读: 余额宝和数字货币到底有啥区别?普通人怎么搭配理财才不踩坑做了十几年柜台,最常被问的就是:我余额宝里的钱能直接买数字货币吗?它解决的是支付和货币流通的问题,不是给你赚钱的工具,监管框架跟余额宝那套市场化产品完全不是一回事。真想赚点收益,拿闲钱去买国债、银行理财或宽基指数基金,别把余额宝当成长期投资工具...
余额宝和数字货币到底有啥区别?普通人怎么搭配理财才不踩坑
做了十几年柜台,最常被问的就是:"我余额宝里的钱能直接买数字货币吗?"每次都得耐着性子解释,这两样东西压根不是一个赛道。余额宝是货币基金的支付入口,数字人民币是央行发行的法定数字货币,性质和收益逻辑完全不同,硬绑在一起谈,就像拿矿泉水跟汽油比哪个好喝。
余额宝背后是一只货币市场基金,钱主要投向短期国债、银行存单这类低风险资产。年化收益在1.2%到1.8%之间晃,别指望它跑赢通胀。它最大的卖点是随存随取、五块钱就能投,日常扫码付款、交水电费直接从余额划扣,很多人就把它当电子零钱罐使。
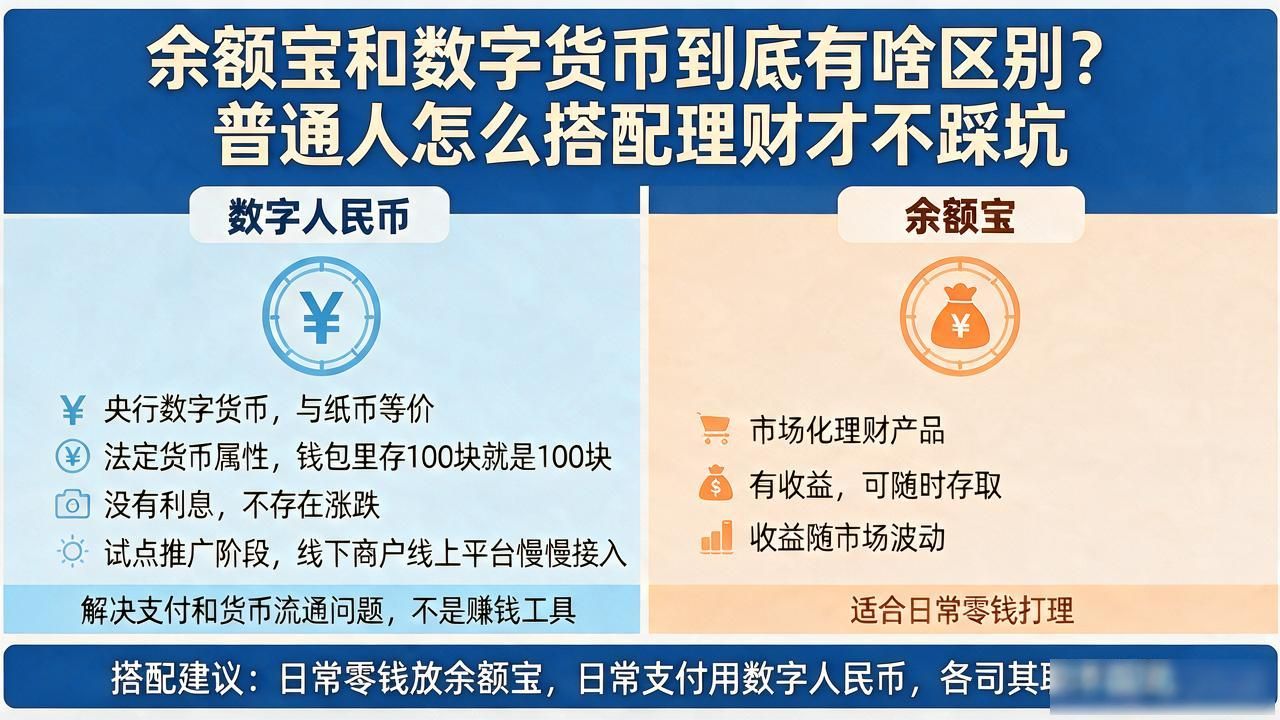
数字人民币是央行数字货币,跟纸币等价余额宝和数字货币到底有啥区别?普通人怎么搭配理财才不踩坑,法定货币属性。钱包里存100块就是100块,没有利息,也不存在涨跌。目前还在试点推广阶段余额宝和数字货币,线下商户、线上平台慢慢在接入。它解决的是支付和货币流通的问题,不是给你赚钱的工具,监管框架跟余额宝那套市场化产品完全不是一回事。
实际怎么搭?思路不复杂:余额宝继续当"活钱池",放三个月内不用的应急资金和日常消费钱;数字人民币钱包开通着,等身边支付场景铺开了就换过去刷,两不耽误。真想赚点收益,拿闲钱去买国债、银行理财或宽基指数基金,别把余额宝当成长期投资工具。
你平时余额宝里趴着多少钱?是随手当零钱花,还是真指望它帮你挣点收益?
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://irso-tw.cn/imqb/1472.html