中国数字货币到底是什么
很多人把中国的数字人民币简单等同于微信或支付宝里的余额,这种认知其实存在巨大误区。数字人民币是中央银行发行的法定货币,由中国人民银行直接负责发行和管理。它本质上是M0,即流通中的现金,与商业银行存款有本质区别。用户在使用时中国数字货币到底是什么,其价值支撑直接来源于国家信用背书什么叫中国的数字货币,而非商业平台的预付资金池。这种底层逻辑的差异,决定了它在金融体系中的特殊地位。
从技术实现来看,数字人民币采用双离线支付技术,即使手机没有网络信号,只要两台设备具备NFC功能,就能完成转账交易。这在传统电子支付依赖基站和互联网的架构下显得非常超前。它支持“可控匿名”原则,小额交易对商户保密,大额交易则向监管机构透明,既保护了用户隐私,又有效防范了洗钱等非法行为。这种技术设计体现了安全与隐私的平衡考量。
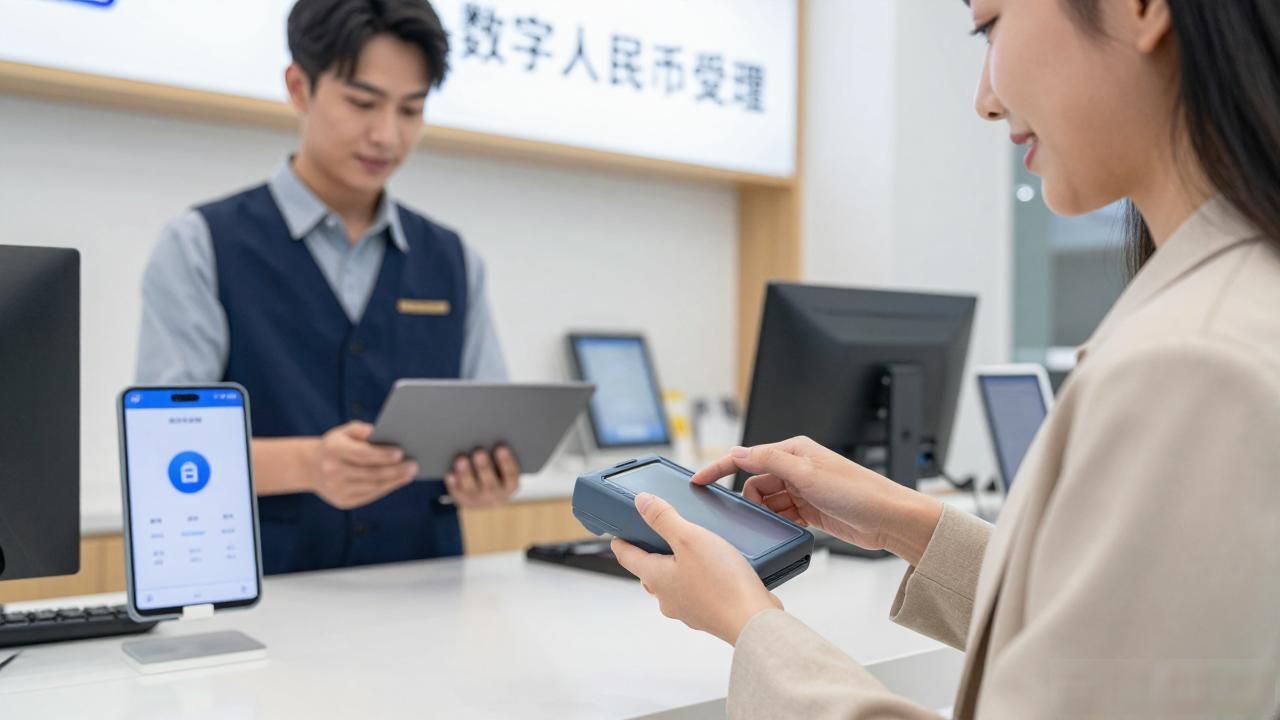
在实际应用场景中,数字人民币并非旨在取代现有的商业支付工具,而是作为公共支付基础设施与其互补。商家只需安装特定APP或小程序即可受理,无需承担高昂的结算费率。对于消费者而言,它可以实现“硬钱包”形态,让老年人、未成年人等不擅长智能手机操作的人群也能便捷使用。这种普惠性特征,是其区别于其他电子钱包的核心价值所在。
关于发行主体的变化,央行通过指定运营机构为公众提供兑换服务,形成了“中央银行-运营机构-客户”的两级架构。这种模式既保证了货币政策传导的效率,又利用市场力量提升了服务体验。运营机构包括大型商业银行和数字金融公司,它们负责硬件部署、系统维护及客户服务。整个体系在后台与央行系统直通,确保资金流和信息流的实时监控,从而维护金融系统的稳定运行。
理解数字人民币的关键,在于认清它不仅是支付工具的升级,更是国家支付体系现代化的重要组成。它强化了金融基础设施的自主可控能力,提升了支付清算的效率与安全性。随着技术迭代和应用场景拓展,它将在跨境支付、智能合约等领域发挥更大作用。公众不必过度纠结其与现有支付方式的竞争关系,而应关注其如何提升日常金融服务的便利性与安全性。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://irso-tw.cn/imgw/1202.html